1. 증권가, 반도체 설비투자에 따른 성장 전망 제시
8월 7일 IBK투자증권은 GST 분석을 시작하며 2026년 매출이 4,000억원을 넘을 것으로 전망했다. 스크러버의 1분기 대당 가격을 약 1억5,000만원으로 제시하고, 연간 생산량은 2025년 1,789대에서 2026년 약 2,200대로 늘어날 것으로 예상했다. 모두 증권사의 분석과 전망이다. 관련 보도
IBK투자증권은 하반기 TSMC향 신규 수주도 기대했다. 당시 제시된 것은 수주 전망으로, 확정 계약이나 매출 발생을 뜻하지 않는다. 관련 보도
2. 반기보고서 제출, 상반기 성장과 2분기 둔화 확인
GST는 8월 14일 반기보고서를 제출했다. 2026년 상반기 연결 매출액은 2,151억원, 영업이익은 356억원으로 전년 동기보다 각각 약 26.7%, 27.3% 증가했다. 상반기 영업이익률은 약 16.6%다. GST 공시정보
2분기만 보면 매출액은 992억원, 영업이익은 155억원이었다. 전년 동기 대비 매출은 약 2% 늘었지만 영업이익은 약 15% 줄었고, 매출은 1분기보다 약 14% 감소했다. 상반기 전체의 성장과 2분기 실적 둔화가 함께 확인된다. 메리츠증권 분석
3. TSMC 전기식 칠러, 데모 이후 절차가 관건
8월 24일 메리츠증권은 GST의 TSMC 대상 전기식 칠러 데모가 진행 중이라고 전했다. 메리츠증권에 따르면 양산 공급으로 이어지려면 공식 품질 승인과 양산 발주가 뒤따라야 한다. 같은 보고서가 제시한 3분기 매출액 1,111억원, 영업이익 192억원은 증권사의 전망치다. 메리츠증권 분석
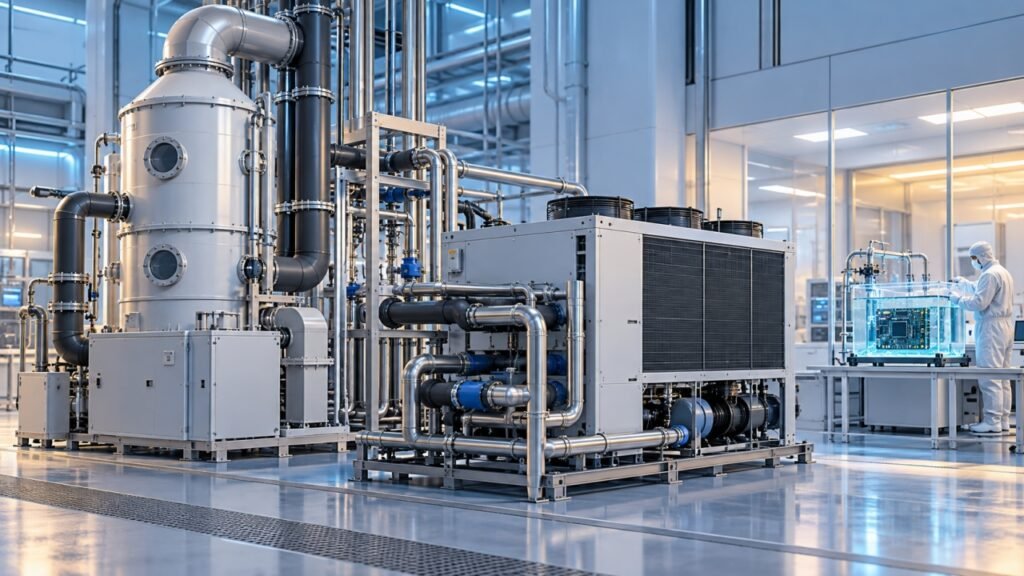
GST가 8월 26일 공개한 2분기 IR 자료도 TSMC 전기식 칠러를 데모 진행 단계로 설명했다. 회사는 데모가 2~4분기에 순차적으로 끝날 예정이라고 밝혔으며, 데모 결과와 양산 수주 시점을 후속 확인사항으로 제시했다. GST 2분기 IR 자료
4. 회사 IR, 기존 매출 구조와 신규 사업 진행 상태 제시
8월 26일 IR 자료에서 GST는 상반기 별도 기준 제품별 매출 비중을 스크러버 65%, 칠러 19%, CS 용역 16%로 제시했다. 앞서 언급한 연결 기준 실적과는 집계 범위가 다르다. GST 2분기 IR 자료
액침냉각 사업에 대해서는 전용 Lab실 구축을 완료했다고 밝혔다. 양산 장비 개발과 국내 대기업·데이터센터 사업 관계자와의 협력 확대는 추진 과제로 제시했다. 국내 공장 증설과 판교 연구개발센터 건설도 투자 방향에 포함됐다. GST 2분기 IR 자료
📝 Editor’s Comment | Perspective
8월에 공개된 자료는 GST의 현재 실적과 다음 성장 과제를 구분해 보여준다. 상반기 매출과 이익은 증가했지만 2분기 매출은 전분기보다 줄었다. 기존 실적의 중심은 스크러버와 칠러이며, TSMC 전기식 칠러는 데모 이후 승인과 발주가 남아 있다. 액침냉각은 전용 연구 공간을 확보한 상태로, 양산 장비 개발과 사업 성과는 후속 자료를 통해 확인해야 한다.
👀 What to Watch
- TSMC 전기식 칠러 데모 종료 결과와 공식 품질 승인·양산 발주 여부
- 3분기 실적에서 2분기 대비 매출 회복 및 수익성 변화
- 액침냉각 양산 장비 개발과 국내 공장·판교 연구개발센터 계획의 진행 상황
📢 면책 조항 및 출처 안내
출처: 해당 기간 공개된 기업 공시·IR 자료와 증권사 분석을 바탕으로 GST의 2026년 8월 상황을 정리했습니다.
투자 위험 고지: 이 글은 정보 제공을 위한 자료이며 특정 금융투자상품의 매수·매도를 권유하지 않습니다. 투자 판단과 그에 따른 위험은 투자자 본인에게 있습니다.
문의: 규정 준수 및 저작권 문의 (ksb220805@gmail.com)